Ley de Segunda Oportunidad
Conoce tus opciones, paso a paso
Si tus deudas te impiden atender tus obligaciones, la Ley de Segunda Oportunidad puede ofrecerte una vía para solicitar la exoneración de las deudas que la ley permite cancelar. Estudiamos tu situación contigo y te explicamos las alternativas.
¿Puedo solicitarlo? →¿Quién puede solicitarla?
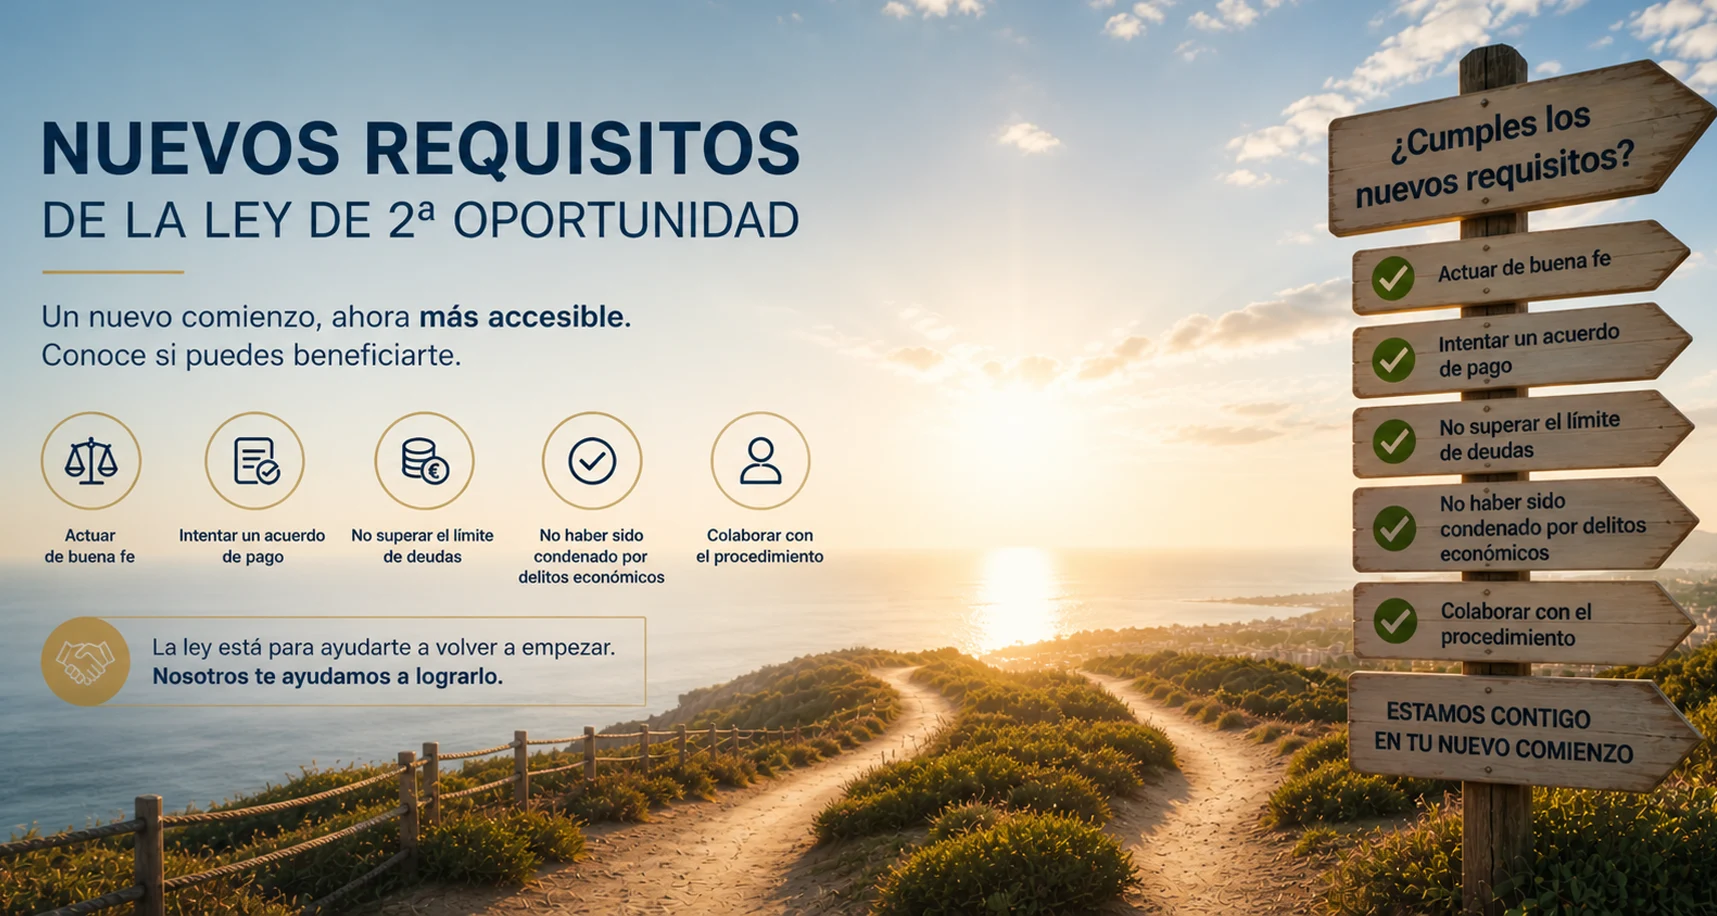
Las personas físicas, tanto particulares como autónomos, pueden solicitar la exoneración en un procedimiento concursal si cumplen las condiciones legales, incluida la buena fe. Cada caso necesita una revisión individual.
Revisamos tus ingresos, bienes, deudas y la posibilidad de cumplir tus obligaciones de pago.
Analizamos las circunstancias previstas en la ley y la información que debe facilitarse al juzgado.
Determinadas condenas, sanciones o exoneraciones previas pueden afectar a la solicitud, según sus circunstancias y plazos.
Elegimos la vía que mejor se adapte a tu caso
Con plan de pagos
Puede solicitarse una exoneración provisional sin liquidación previa de la masa activa, presentando un plan de pagos sujeto a aprobación judicial. Su duración depende de las circunstancias legales.
Con liquidación o sin masa
La solicitud puede plantearse tras la liquidación de los bienes o en los supuestos de concurso sin masa, conforme a los requisitos y trámites aplicables.
El procedimiento y sus efectos dependen de la situación patrimonial, las deudas y la resolución judicial. No todos los bienes ni todas las deudas reciben el mismo tratamiento.
Entiende cada etapa antes de empezar
El recorrido concreto depende de tu situación y de la vía elegida. Abre cada paso para conocer qué se hace y cómo te acompañamos.
01Primera conversación y estudio de tu situación
Nos cuentas qué está ocurriendo: tus ingresos y gastos, qué deudas tienes, si recibes reclamaciones y qué bienes o garantías existen. No necesitas conocer todos los detalles en la primera conversación.
Analizamos si existe insolvencia actual o inminente, si eres persona física y qué circunstancias podrían afectar a la solicitud. Te explicamos las opciones y resolvemos tus primeras dudas.
02Reunimos la documentación
Preparamos una relación completa de acreedores, importes y vencimientos, además de la información sobre ingresos, gastos, bienes y cargas. Según el caso, pueden ser necesarios certificados, contratos, resoluciones o movimientos bancarios.
Te ayudamos a identificar y organizar los documentos. Facilitar información completa y colaborar durante el procedimiento es esencial.
03Elegimos la vía adecuada
La ley prevé la exoneración con un plan de pagos, sin liquidación previa de la masa activa, y la exoneración con liquidación. También existen supuestos de concurso sin masa. Revisamos cuál encaja con tu patrimonio, tus ingresos y tus objetivos.
Estudiamos especialmente las garantías, la vivienda habitual, las deudas públicas y otras deudas que podrían no ser exonerables. No todos los casos tienen el mismo resultado.
04Presentación y tramitación judicial
Se preparan y presentan las solicitudes y documentos que correspondan ante el juzgado competente. El órgano judicial examina la situación; las actuaciones concretas, incluida la posible intervención de una administración concursal, dependen del procedimiento y de las circunstancias.
Durante esta fase te informamos de los requerimientos y plazos. Los efectos sobre ejecuciones y embargos varían según el momento procesal y el tipo de crédito.
05Plan de pagos o liquidación, según la vía
Si se propone un plan de pagos: se presenta una propuesta con los recursos y pagos previstos. El juzgado puede conceder provisionalmente la exoneración y aprobar el plan, tras los trámites y alegaciones correspondientes. Su duración es, con carácter general, de tres años y de cinco en los supuestos previstos por la ley.
En la vía con liquidación o en un concurso sin masa: se siguen las actuaciones aplicables al patrimonio existente o a su insuficiencia. La liquidación no significa que todos los bienes tengan el mismo tratamiento.
06Solicitud y resolución sobre la exoneración
La solicitud se tramita según la vía elegida. El juzgado verifica los presupuestos y requisitos; la administración concursal y los acreedores personados pueden intervenir en los términos previstos por la ley.
Si se concede, la resolución determina su alcance. Algunas deudas están excluidas y otras tienen reglas o límites especiales; por ejemplo, determinados créditos públicos pueden exonerarse parcialmente en los términos legales.
07Después de la resolución
Te explicamos qué deudas han quedado afectadas y cuáles deben seguir atendiéndose. Cuando existe un plan de pagos, acompañamos su seguimiento y la solicitud o tramitación de la exoneración definitiva cuando proceda.
La ley contempla supuestos de revocación y otras obligaciones posteriores. Las gestiones relativas a registros de solvencia se revisan según la resolución y cada caso.
No tienes que resolverlo todo hoy
Empezamos escuchando tu situación y aclarando tus dudas. Después te explicamos qué documentación y opciones corresponden a tu caso.
Preguntas habituales
¿Se cancelan todas las deudas?
No necesariamente. La ley excluye determinadas deudas y establece reglas especiales para otras. Las deudas públicas pueden tener límites y condiciones específicos. Estudiaremos cuáles serían exonerables en tu caso.
¿Perderé mi vivienda?
Depende del patrimonio, las garantías y la vía elegida. El plan de pagos permite solicitar la exoneración sin liquidación previa, pero no garantiza por sí solo conservar cualquier bien. Analizaremos tu situación concreta.
¿Qué pasa con los embargos?
Los efectos sobre ejecuciones y embargos dependen del momento procesal y de la clase de deuda. No todas las actuaciones se suspenden automáticamente por consultar al despacho.
¿Cuánto dura?
Los plazos varían según el juzgado, la documentación, los bienes y la vía elegida. Te explicaremos una estimación adaptada a tu caso.
Da el primer paso con información clara
Cuéntanos tu situación y estudiaremos contigo las opciones disponibles.
Solicita cita →Fuente normativa: Texto refundido de la Ley Concursal, artículos 486 y siguientes. Consulta actualizada el 5 de noviembre de 2026.